
Để hiểu một cách thấu đáo tài sản là gì, bài viết này chúng ta cùng đi tìm hiểu kỹ hơn về bản chất của nó. Đa số mọi người khi nhắc đến tài sản đều nghĩ ngay đến bất động sản hoặc vàng. Hai loại tài sản này từ lâu đã được xem là nơi cất giữ giá trị an toàn và là biểu tượng của sự giàu có. Nhưng liệu trong bối cảnh năm 2026, quan niệm đó còn đầy đủ hay không?
Trong bài viết này, tôi không có ý phủ nhận giá trị của vàng hay bất động sản. Điều tôi muốn làm là cùng mọi người nhìn rộng hơn về khái niệm tài sản. Khi hiểu đúng bản chất của tài sản, chúng ta sẽ có một góc nhìn thực tế hơn, từ đó biết cách tích lũy, phân bổ và phát triển tài sản một cách bền vững thay vì chỉ chạy theo những quan niệm đã hình thành từ nhiều thập kỷ trước.
Theo quan điểm cá nhân, tài sản không chỉ giới hạn ở vàng hay bất động sản. Thế giới luôn vận động và nền kinh tế Việt Nam cũng đã thay đổi rất nhiều. Nếu cách đây 20 – 30 năm, việc xem vàng và bất động sản là những tài sản an toàn gần như không có gì phải bàn cãi, thì đến năm 2026, bối cảnh đã khác. Việt Nam hội nhập sâu vào nền kinh tế toàn cầu, dòng vốn, công nghệ, chính sách và thị trường đều biến động nhanh hơn trước. Vì thế nếu chỉ sử dụng tư duy của 20 – 30 năm trước để đánh giá tài sản trong hiện tại thì rất dễ bỏ lỡ nhiều cơ hội, thậm chí đưa ra những quyết định chưa phù hợp.
Vậy tài sản là gì? Chúng ta hãy cùng bắt đầu từ định nghĩa cốt lõi trước khi đi đến từng loại tài sản cụ thể.
1. Tài sản tạo dòng tiền (Cashflow Assets)
Nhóm này bao gồm những tài sản tự động sinh ra tiền mặt định kỳ mà không cần phải bán tài sản. Điểm chung của chúng là cung cấp thu nhập thụ động ( lãi suất, tiền thuê…) đều đặn hàng tháng hoặc hàng năm. Ở Việt Nam bao gồm: tiền gửi tiết kiệm ngân hàng, trái phiếu Chính phủ/doanh nghiệp (hàng tháng được trả lãi), cổ phiếu trả cổ tức, bất động sản cho thuê (nhà, căn hộ, mặt bằng kinh doanh cho thuê thu tiền đều đặn) và cả các tài sản số/tác phẩm trí tuệ như sách, khóa học online, phần mềm hay kênh YouTube mang lại tiền bản quyền hoặc quảng cáo. Nhóm này được nhiều người coi là “cỗ máy đẻ trứng vàng” cá nhân.
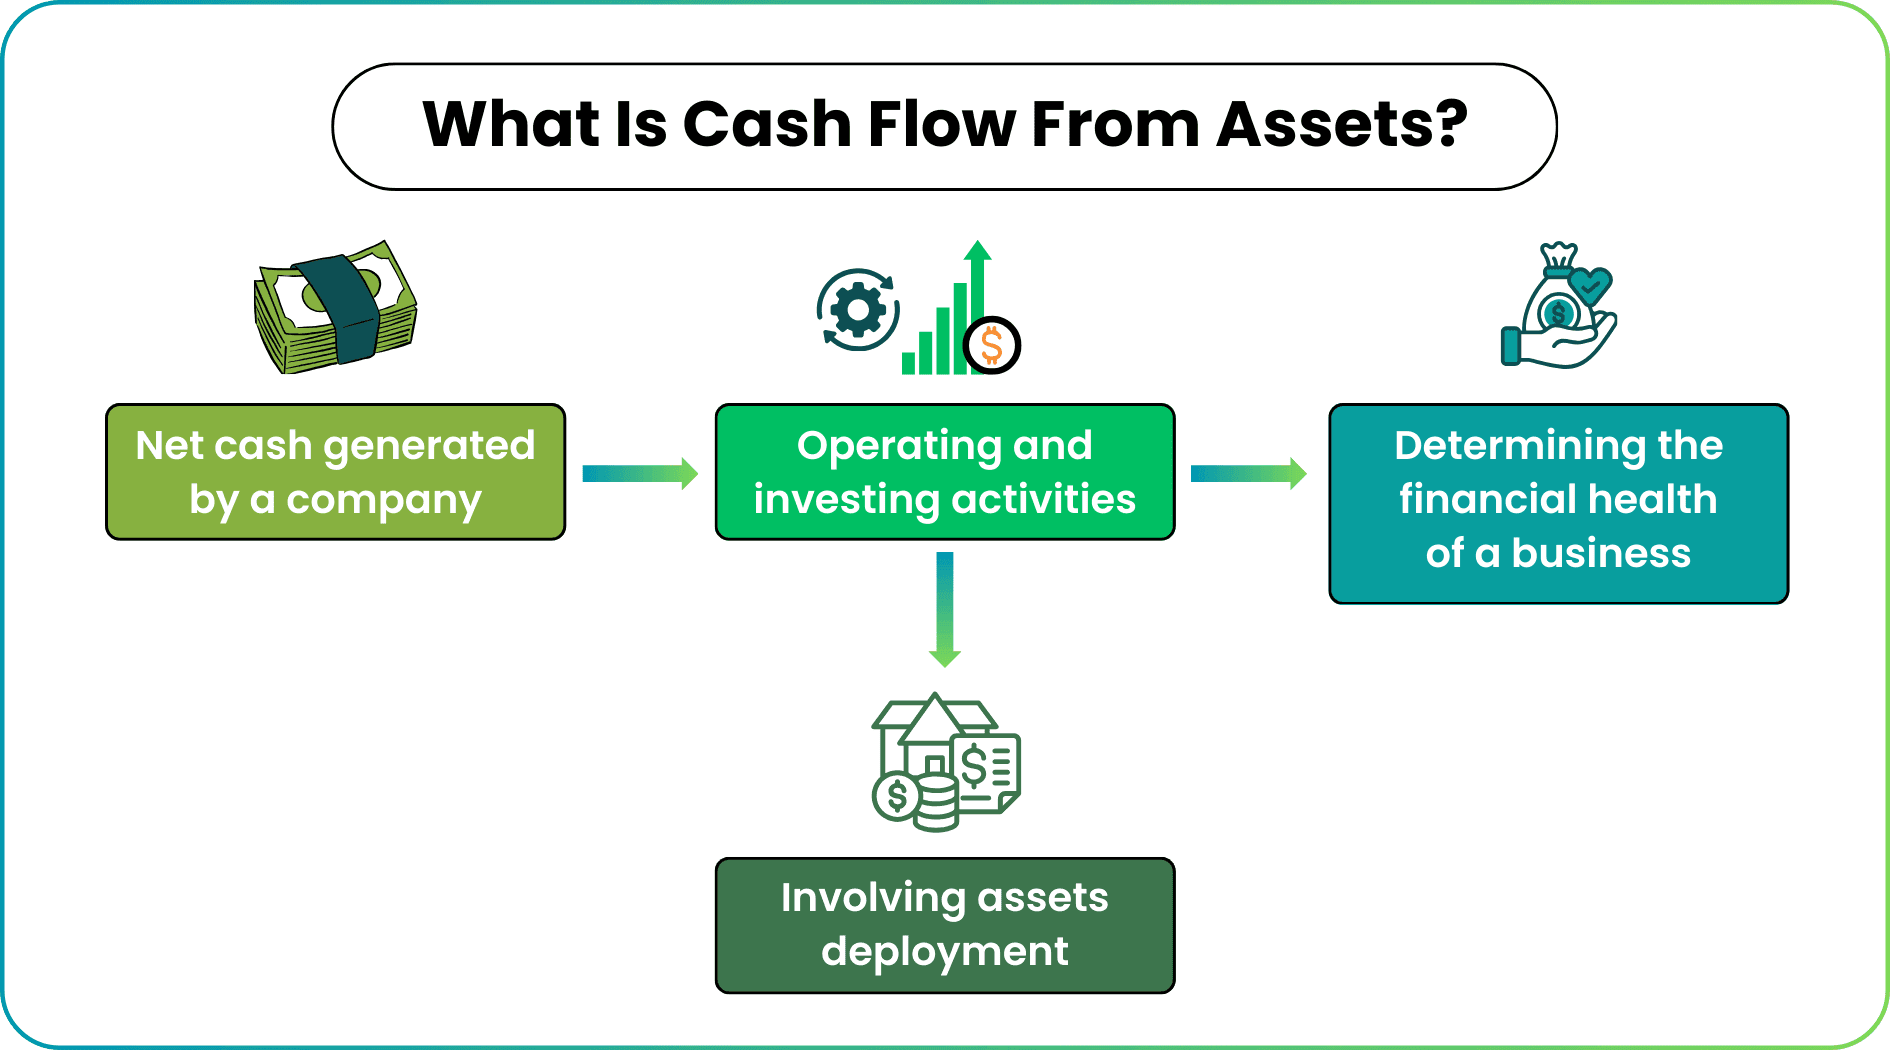
- Lợi nhuận – Rủi ro: Lãi suất tiết kiệm và trái phiếu chính phủ tương đối ổn định nhưng thấp (khoảng 3–6%/năm), rủi ro gần như không đáng kể. Cổ phiếu trả cổ tức có lãi suất cao hơn (thường 4 – 8%), nhưng giá cổ phiếu có thể biến động và phụ thuộc vào kết quả kinh doanh của doanh nghiệp. Bất động sản cho thuê có thể cho lợi suất cao hơn (5 – 7% sau thuế và chi phí), nhưng gánh nợ vay cao và có rủi ro trống thuê hay hạ giá trong khủng hoảng. Đầu tư vào tài sản trí tuệ/tài sản số có rủi ro phi truyền thống (phụ thuộc thị hiếu thị trường, yêu cầu thời gian đầu tư vào việc tạo ra nội dung).
- Vai trò trong danh mục: Đây là “nền tảng sinh hoạt” của tài chính cá nhân tạo thu nhập ổn định để trang trải chi tiêu mà không phải bán các tài sản lớn hơn. Những ai mong muốn sớm đạt Tự do Tài chính thường tập trung xây càng nhiều tài sản tạo dòng tiền càng tốt. Khi lãi suất tiền gửi giảm xuống hoặc chi phí vốn tăng, ưu tiên cho tài sản có thu nhập (cashflow) sẽ bảo vệ danh mục tránh bị “bào mòn” lợi nhuận.
- Mẹo tích lũy: Bắt đầu bằng các khoản gửi tiết kiệm ngắn hạn có lãi suất tốt và tái đầu tư đều đặn. Tăng dần tỷ trọng tiền gửi khi có vốn nhàn rỗi. Về cổ phiếu trả cổ tức, ưu tiên các doanh nghiệp lớn, kinh doanh ổn định (ví dụ các công ty chứng khoán, ngân hàng, cảng biển…) để có thể nhận cổ tức đều. Bất động sản nên mua ở vị trí khả năng cho thuê cao (ví dụ căn hộ cho thuê tại TP.HCM/Hà Nội, hoặc mặt bằng cho thuê kinh doanh tốt) đồng thời tính toán chi phí sửa chữa, thuế. Với tài sản số (sách, khóa học, YouTube…), tập trung xây dựng nội dung chất lượng và đánh giá nhu cầu thị trường; một số chủ động mua bản quyền âm nhạc, phần mềm bán qua mạng để thu tiền.
- Ví dụ tại Việt Nam: Nhiều gia đình mua căn chung cư ở Hà Nội sau dịch vụ cố định (Trả góp 70%, cho thuê 30% căn) thu được ~5 – 6 triệu đồng tiền thuê mỗi tháng. Có nhà đầu tư mua cổ phiếu bluechip như BID, CTG, VCB… với tỷ suất cổ tức ~5–7% mỗi năm. Một ví dụ khác là tác giả ebook hoặc mở khóa học lập trình trực tuyến trên nền tảng E-learning, vẫn nhận bản quyền mỗi lần có học viên mới. Điều quan trọng là cá nhân không cần bán chính tài sản đó để có tiền chi tiêu nó tự đưa tiền về túi bạn hàng kỳ.
2. Tăng trưởng vốn (Capital Growth Assets)
Nhóm này gồm những tài sản chủ yếu tăng giá trị theo thời gian, đặc biệt ít hoặc không sinh ra thu nhập hàng tháng. Mục tiêu của chúng là bảo vệ sức mua và gia tăng số vốn trong dài hạn, bù đắp lạm phát. Phổ biến tại Việt Nam: vàng vật chất (thỏi, tiền xu vàng), đất nền và BĐS chưa cho thuê (như đất thổ cư, đất vùng ven, biệt thự giữ đất).
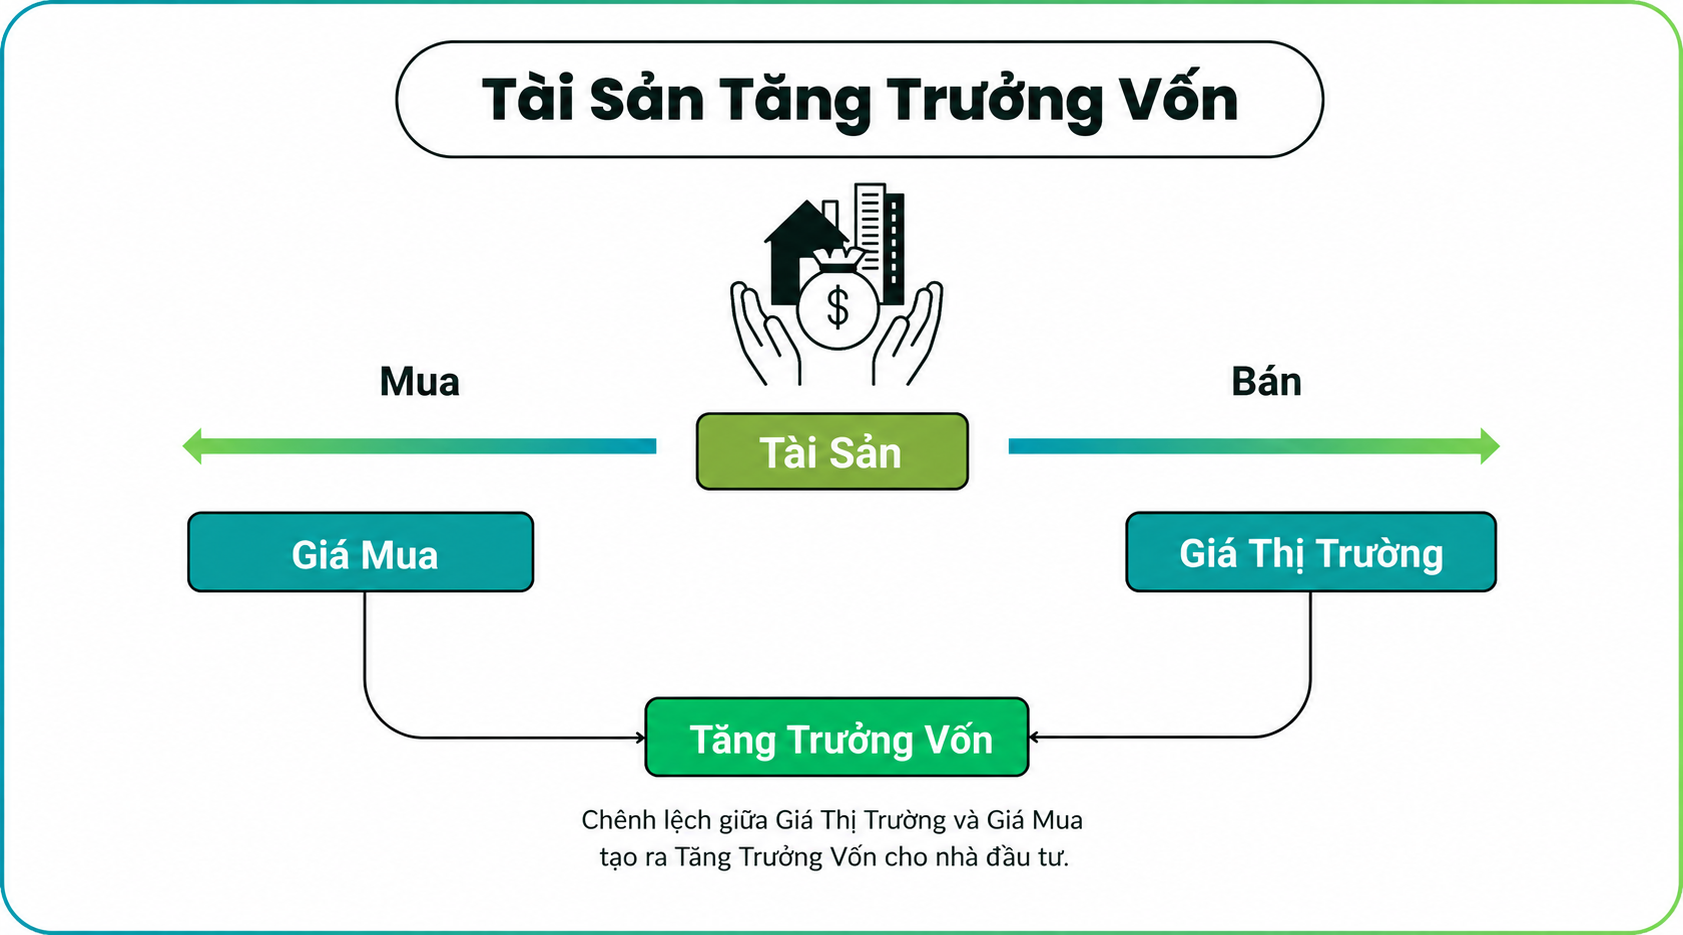
- Lợi nhuận – Rủi ro: Lợi nhuận kỳ vọng của nhóm này có thể rất cao nhưng đi kèm rủi ro lớn. Vàng vốn an toàn trong khủng hoảng, có thể tăng mạnh khi tiền mất giá, nhưng dài hạn thường chỉ bảo toàn giá trị. Giá đất nền ở khu vực phát triển (gần hạ tầng mới) có thể tăng vọt 2–3 lần trong 5–10 năm, nhưng nếu quy hoạch không như kỳ vọng hoặc sụt giảm kinh tế, giá có thể nằm yên hoặc giảm trong nhiều năm. Cổ phiếu tăng trưởng có thể sinh lời rất cao (>10%/năm) nếu đúng con sóng tăng trưởng, nhưng cũng có thể sụp đổ nếu mô hình kinh doanh bị lỗi thời (ví dụ chu kỳ BĐS 2010s thăng hoa rồi giảm mạnh 2019). Nhìn chung, nhóm này dễ bị biến động, có thể âm vốn ngắn hạn khi kinh tế suy thoái.
- Vai trò trong danh mục: Là “bình phong tăng giá” của danh mục, giúp “tăng thêm phần tài sản” mà không phụ thuộc vào dòng tiền hiện tại. Chúng đóng vai trò bảo toàn thực sự (chống lạm phát) và tạo dư địa sinh lời lớn về lâu dài. Ví dụ khi tài sản tạo dòng tiền đang đạt đủ nhu cầu chi tiêu, tiền dư có thể chuyển thêm sang các tài sản tăng trưởng để gia tăng vốn. Tuy nhiên, vì rủi ro, không nên đặt quá nhiều trứng vào cùng một giỏ tăng trưởng; đa dạng giữa vàng, đất, cổ phiếu tăng trưởng, có thể xen kẽ các lúc thị trường khác nhau.
- Mẹo tích lũy: Xác định khẩu vị rủi ro trước khi chọn kênh. Nếu mua vàng, nên tích lũy dần theo từng đợt nhỏ (mua khi giá đỏ). Với đất nền, chỉ đầu tư ở những vùng có tiềm năng đô thị hóa rõ ràng hoặc các khu công nghiệp, tránh chạy theo sốt nóng. Đối với cổ phiếu tăng trưởng, chú trọng phân tích cơ bản và lựa chọn doanh nghiệp có thị phần cao, tăng trưởng doanh thu mạnh. Tận dụng cơ chế tái đầu tư (reinvestment) của nhóm này: ví dụ, với cổ phiếu, gián tiếp “giữ” cổ phiếu đang tăng trong danh mục dài hạn.
- Ví dụ tại Việt Nam: Trong giai đoạn 2020–2023, nhiều nhà đầu tư tích cực mua vàng và đất nền tại các tỉnh vùng ven TP.HCM. Giá vàng mỗi khối lượng (tael) có thời điểm tăng đến gần 30% so với năm 2019, dù không sinh lãi hàng tháng. Một số nhà đầu tư mua cổ phiếu nhóm công nghệ số như FPT hoặc Tiki khi mới lên sàn, và giá cổ phiếu tăng từ vài chục lên vài trăm nghìn đồng mỗi cổ phiếu trong vài năm. Trong lĩnh vực BĐS, các khu đất ven Đà Nẵng, Phan Thiết… tăng giá mạnh khi dự án hạ tầng và nghỉ dưỡng phát triển.
3. Tài sản thanh khoản (Liquid Assets)
Đây là tài sản có thể chuyển thành tiền mặt gần như ngay lập tức (trong 24 giờ hoặc vài ngày) mà ít bị mất giá. Về bản chất, chúng chính là tiền mặt hoặc tương đương tiền trong quản lý tài chính cá nhân. Ví dụ như là tiền mặt trong ví, tiền trong tài khoản thanh toán, các quỹ tiết kiệm kỳ hạn ngắn hạn (ngân hàng hoặc quỹ thị trường tiền tệ), ETF tiền mặt, chứng chỉ tiền gửi… Nhóm này thường không nhằm sinh lời mà ưu tiên sẵn sàng ứng phó khẩn cấp.

- Lợi nhuận – Rủi ro: Lợi suất gần bằng 0–1%/năm đối với tiền mặt, hoặc 1 – 3% đối với tiết kiệm ngắn hạn, thấp hơn hầu hết các kênh khác. Nhưng đổi lại, rủi ro gần như bằng 0 (ít bị biến động giá) và dễ dàng sử dụng ngay. Tính thanh khoản cao giúp bạn không bị lỗ nặng khi bán gấp trong khủng hoảng.
- Vai trò trong danh mục: Đây là lá chắn phòng thủ quan trọng: nuôi dưỡng quỹ khẩn cấp để bảo vệ cả danh mục tài sản khác khỏi phải bán tháo khi cần tiền gấp (mất việc, ốm đau đột xuất, thất thoát tài sản…). Nguồn thanh khoản tốt giúp bạn vững tâm và duy trì chiến lược đầu tư dài hạn, thay vì vội vàng cắt lãi. Về chiến lược, thường khuyến cáo giữ khoảng 3–6 tháng chi phí sinh hoạt trong nhóm này.
- Mẹo tích lũy: Xác định số tiền tối thiểu cần có trong quỹ khẩn cấp (khoảng 3–6 tháng chi phí) và tự động chuyển tiền vào tài khoản thanh toán hoặc tài khoản tiết kiệm ngắn hạn (ví dụ kỳ hạn 1 tháng hoặc 3 tháng) mỗi tháng. Có thể xem xét các tài khoản tiết kiệm online có lãi suất cao (4 – 5%) nếu gửi ngắn hạn, hay sản phẩm quỹ thị trường tiền tệ của các CTCK. Tuy nhiên cần đảm bảo tách biệt hẳn tài khoản khẩn cấp (ngoài tầm với của chi tiêu thường xuyên). Nếu có thói quen dùng thẻ điện tử, giới hạn rút từ tài khoản này để tránh chi tiêu tiêu dùng nhiều.
- Ví dụ tại Việt Nam: Gia đình A định lập quỹ khẩn cấp 6 tháng. Hàng tháng họ tự động trích 10% lương gửi vào một tài khoản tiết kiệm kỳ hạn 1 tháng. Sau 1 năm, họ có thể rút ra ~6 tháng chi phí mà không động đến các khoản đầu tư khác. Nhiều cá nhân trẻ ở Việt Nam cũng bắt đầu dùng ứng dụng ngân hàng số để mua các chứng chỉ tiền gửi ngắn hạn hoặc quỹ thị trường tiền tệ, giúp đồng tiền nhàn rỗi vẫn sinh lời ~3–4%/năm nhưng dễ rút khi cần.
4. Tài sản vô hình (Invisible/Intangible Assets)
Đây là nhóm rất quan trọng trong cuộc đời của mỗi con người những tài sản không hiện hữu dưới dạng vật chất nhưng có giá trị to lớn trong tương lai. Đối với cá nhân, tài sản vô hình chính là sức khỏe, kiến thức và kỹ năng, kinh nghiệm, sự sáng tạo, mối quan hệ và uy tín, hoặc cả thương hiệu và danh tiếng cá nhân. Đôi khi còn mở rộng sang “thời gian” hay “tinh thần làm việc nghiêm túc”. Robert Kiyosaki từng nhắc rằng thời gian và kỹ năng của bạn là tài sản tốt nhất.
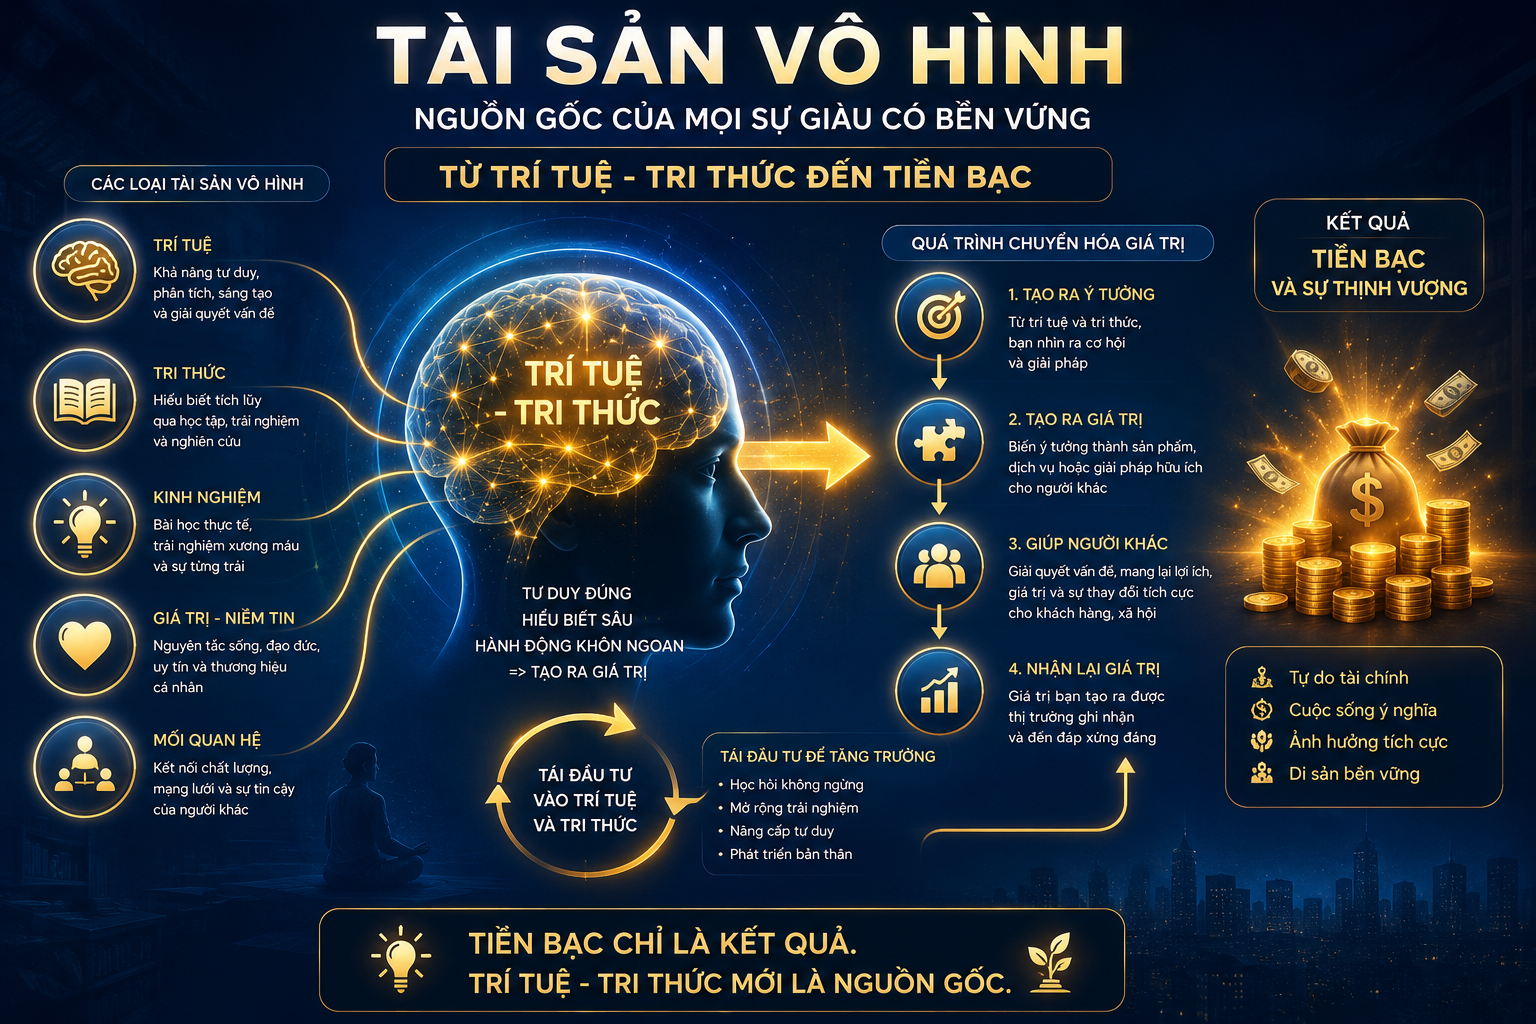
- Lợi nhuận – Rủi ro: Những tài sản này không đem lại tiền mặt trực tiếp, nhưng là nền tảng tạo ra tất cả thu nhập dài hạn. Sức khỏe tốt sẽ giúp bạn làm việc và đầu tư hiệu quả; kỹ năng chuyên môn (lập trình, ngoại ngữ, đàm phán…) sẽ tạo thu nhập cao; mối quan hệ rộng rãi giúp có cơ hội hợp tác, tìm hiểu trước thông tin tốt. Rủi ro của nhóm này là rất cao nếu bị lơ là: mất sức khỏe, ngừng học hỏi, hoặc đánh mất các mối quan hệ uy tín thì các thành tựu tài chính khác cũng bốc hơi.
- Vai trò trong danh mục: Có thể coi đây là “cỗ máy cái” của tài chính cá nhân. Nếu bạn không có tài sản vô hình, những tài sản hữu hình kia sẽ khó mà phát huy. Ví dụ, dù sở hữu nhà mặt tiền (tài sản có giá) nhưng nếu sức khỏe yếu, bạn sẽ phải trả tiền y tế biến chính nhà thành gánh nặng. Hay không có kỹ năng quản lý dòng tiền, bạn dễ đầu tư thua lỗ. Nhìn rộng hơn, việc nuôi dưỡng tài sản vô hình (ví dụ học thêm một nghề mới, chăm sóc sức khỏe thể chất/tinh thần, kết nối với người hỗ trợ…) chính là cách gián tiếp gia tăng thu nhập trong tương lai.
- Bạn phải tập thói quen học tập suốt đời: đầu tư thời gian cho các khóa học nâng cao chuyên môn hoặc kỹ năng mới (chứng chỉ, sách chuyên ngành…). Bảo vệ sức khỏe: duy trì lối sống năng động, chế độ ăn uống hợp lý, khám sức khỏe định kỳ. Chủ động mở rộng mối quan hệ: tham gia các câu lạc bộ, hội nhóm, sự kiện ngành nghề; giữ liên lạc và hỗ trợ người khác. Đồng thời trau dồi thương hiệu cá nhân: ví dụ, bạn có thể tạo blog chuyên môn, xây kênh YouTube chia sẻ kinh nghiệm, hay tham gia giảng dạy để tạo “tiếng tăm” trong lĩnh vực của mình. Đầu tư cho tài sản vô hình thường không tốn tiền ngay lập tức (ngoại trừ thời gian/chi phí học hành, sức khỏe), nhưng sinh lời là cơ hội nghề nghiệp và thu nhập lâu dài.
- Ví dụ tại Việt Nam: Một kỹ sư phần mềm dùng 10 năm kinh nghiệm để nhận lương cao gấp đôi mức bình quân (tài sản vô hình: kỹ năng chuyên môn). Một bác sĩ rèn luyện chuyên môn và uy tín (tài sản vô hình: thương hiệu cá nhân) nên được trả giá cao hơn mặt bằng; họ cũng có thể bán khóa học y khoa online, bán quyền sử dụng sách y học – tạo thêm thu nhập không đòi phó mặt bằng vật chất. Những người làm marketing hay kinh doanh mạng xã hội thường xây dựng “thương hiệu cá nhân” (influencer) trên Facebook, YouTube…, khi có lượng người theo dõi lớn, họ bán quảng cáo hoặc sản phẩm kèm theo. Chính sự tri thức và kỹ năng cũng là cách đơn giản nhất để “biến thời gian thành tiền”.
Tài sản hay Tiêu sản?
Một câu hỏi then chốt trong quản lý tài chính cá nhân là: Đâu là tài sản thật sự, đâu là tiêu sản? Robert Kiyosakiđịnh nghĩa khá nổi tiếng: “Tài sản là bất cứ thứ gì đưa tiền vào túi của bạn”, còn tiêu sản là ngược lại, lấy tiền ra khỏi túi. Quan điểm này nhấn mạnh góc nhìn dòng tiền: nếu một thứ bạn sở hữu không tạo ra thu nhập thụ động mà liên tục phát sinh chi phí (bảo trì, thuế, lãi vay), thì nó chỉ là tiêu sản theo cách nghĩ của ông.
Chẳng hạn, nhà ở cá nhân tuy là một tài sản theo cách hiểu thông thường, nhưng nếu bạn chỉ ở không, thì đang phải trả điện, nước, thuế, bảo trì (và lãi ngân hàng nếu mua trả góp) mà không thu được đồng tiền nào – giống như tiêu sản. Nếu bạn cho thuê một phần ngôi nhà đó, phần cho thuê chính là tài sản (vì mang tiền vào), còn phần bạn ở vẫn là tiêu sản (lấy tiền túi ra). Tương tự, chiếc ô tô riêng cho nhu cầu cá nhân tốn kém (xăng, sửa chữa, khấu hao) sẽ là tiêu sản vì tiền đi ra; nhưng nếu đem chạy dịch vụ (taxi công nghệ, cho thuê tự lái) sinh lời cao hơn chi phí thì lúc đó nó đã trở thành tài sản.
Tuy nhiên, cần lưu ý: theo định nghĩa kế toán, tất cả những gì bạn sở hữu có giá trị đều được xem là tài sản – kể cả ô tô hay ngôi nhà bạn sử dụng hàng ngày. Sự khác biệt nằm ở góc nhìn quản lý dòng tiền cá nhân. Như tác giả Kiyosaki nói, hãy tự hỏi: “Nếu mai tôi nghỉ việc, thứ này sẽ đưa tiền vào túi hay tiếp tục hút tiền ra?”. Đây là tiêu chí duy nhất để phân biệt tài sản hay tiêu sản theo quan niệm dòng tiền. Chúng ta có thể vay mượn quan điểm này để sắp xếp danh mục linh hoạt, nhưng cũng không nên quá máy móc, vì trong kế toán/luật pháp, tài sản và nợ phải trả được xác định rõ ràng.
Kết luận
Từ góc nhìn hiện đại, tài sản cá nhân không chỉ bó hẹp trong “đất, nhà và vàng”. Bằng việc định nghĩa rộng hơn (nguồn lực tạo ra giá trị kinh tế), chúng ta thấy tài sản gồm năm nhóm chính (dòng tiền, tăng trưởng, thanh khoản, vô hình, kinh doanh) với vai trò và cách quản lý khác nhau. Nhóm tài sản tạo dòng tiền giúp ổn định thu nhập và tiến gần tự do tài chính, nhóm tăng trưởng nâng tầm gia sản qua thời gian, nhóm thanh khoản bảo vệ danh mục khi sóng gió, nhóm vô hình là nền tảng cho mọi thành công, còn nhóm kinh doanh là động cơ tăng trưởng mạnh nhất. Qua đó, mỗi người sẽ có tư duy linh hoạt hơn: không thần thánh hóa bất cứ loại tài sản nào là “tối thượng”, mà cân bằng chúng theo mục tiêu. Mong rằng bài viết giúp bạn nhận diện đúng nguồn lực mình có và cách phát triển từng loại một cách bền vững.
Đề xuất chủ đề tiếp theo: Bạn có thể xem xét nghiên cứu thêm về (1) chiến lược xây dựng và phân bổ quỹ đầu tư (như quỹ ETF, quỹ mở), (2) cách phân tích cơ bản cổ phiếu và đánh giá doanh nghiệp để chọn danh mục hiệu quả, và (3) quản lý rủi ro và bảo hiểm trong tài chính cá nhân (bao gồm bảo hiểm nhân thọ, sức khỏe, và phòng ngừa rủi ro thị trường).

Tôi có hơn 10 năm kinh nghiệm trong lĩnh vực Tài Chính và Kế Toán và những năm tháng thăng trầm trên thị trường tài chính như “Chứng Khoán, Crytpo, Bất sản động”
Triết lý đầu tư của tôi chỉ đơn giản là chỉ “Chỉ đầu tư khi có thủy triều, nước rút mình cũng rút” không vội vàng hấp tấp. Để đạt được sự tự do thăng hoa về mặt tài chính thì phải đi những bước đi chắc chắn. Cuộc đời con người không ngắn cũng không dài phải đi những bước đi chắc chắn để còn tác động đến cuộc sống đúng đắn của mọi người.


