
Trong thế giới tài chính, báo cáo tài chính không chỉ là tập hợp những con số vô tri, mà là ngôn ngữ nội tại của doanh nghiệp. Ẩn sau từng chỉ tiêu là một câu chuyện – về hiệu quả vận hành, về chiến lược tài chính, và cả về phẩm chất quản trị. Nhưng cũng chính vì chúng là “ngôn ngữ chuyên môn”, nên không ít nhà đầu tư mới bước vào thị trường đã cảm thấy choáng ngợp, thậm chí e ngại.Thực tế, bạn không cần phải đọc hết hàng trăm dòng số liệu để hiểu một doanh nghiệp có khỏe mạnh hay không. Điều quan trọng là biết nhìn đúng chỗ, hiểu đúng ý, và sắp xếp lại những mảnh ghép thông tin thành một bức tranh tổng thể. Và đáng mừng là: bạn hoàn toàn có thể làm điều đó chỉ trong 5 hoặc 15 20 phút là cùng – nếu biết cách.
Bài viết này sẽ hướng dẫn bạn cách tiếp cận có hệ thống để đọc nhanh ba báo cáo tài chính cốt lõi:
- Bảng cân đối kế toán – cho bạn thấy doanh nghiệp sở hữu gì, nợ bao nhiêu và giá trị thực sự còn lại là bao nhiêu.
- Báo cáo kết quả kinh doanh – kể câu chuyện doanh nghiệp kiếm tiền thế nào, có tạo ra giá trị hay không.
- Báo cáo lưu chuyển tiền tệ – để kiểm chứng liệu lợi nhuận có đi cùng dòng tiền thật hay chỉ là “trò chơi con số”.
Điều đặc biệt là toàn bộ phương pháp sẽ được minh hoạ qua ví dụ thực tế với doanh nghiệp tiêu biểu như Hòa Phát (HPG) hoặc VietinBank (CTG) – những cái tên quen thuộc với nhà đầu tư Việt Nam. Chúng ta sẽ không “đọc số” như kế toán, mà sẽ đọc ý nghĩa đằng sau số – để biết công ty đó có đang vận hành hiệu quả, có cân bằng tài chính, và có tiềm năng tăng trưởng dài hạn hay không. Và đó mới là điều một nhà đầu tư cần nhìn thấy.
1. Ba loại báo cáo tài chính quan trọng
Trước tiên, hãy nhớ rằng mỗi báo cáo tài chính cung cấp một góc nhìn khác nhau về doanh nghiệp:
- Bảng cân đối kế toán (Balance Sheet): Phản ánh tài sản đang có và nguồn vốn hình thành nên tài sản đó tại một thời điểm nhất định (cuối kỳ). Nói cách khác, bảng này cho biết công ty có những gì (tiền, hàng tồn kho, nhà xưởng, v.v.) và đang nợ những ai hoặc thuộc vốn chủ sở hữu bao nhiêu.
- Báo cáo kết quả kinh doanh (Income Statement): Cho thấy hiệu quả hoạt động trong một kỳ (quý hoặc năm), gồm doanh thu, chi phí và lợi nhuận. Báo cáo này trả lời câu hỏi: “Hoạt động kinh doanh có đang sinh lời hay không?”
- Báo cáo lưu chuyển tiền tệ (Cash Flow Statement): Thể hiện dòng tiền ra vào của doanh nghiệp trong kỳ, chia thành 3 nhóm: dòng tiền từ hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính. Báo cáo này giúp đánh giá “Lợi nhuận có đi đôi với tiền thật hay không?” – tức công ty tạo ra tiền và sử dụng tiền như thế nào
Khi chỉ có 5 phút, bạn cần tập trung vào những khoản mục lớn và quan trọng nhất của mỗi báo cáo – những con số “tổng cộng” hoặc các tỷ trọng chính, vì sự thay đổi ở các khoản mục lớn thường phản ánh rõ ràng tình hình tài chính của doanh nghiệp. Dưới đây, chúng ta đi vào từng loại báo cáo và cách đọc nhanh.
1.1 Báo cáo kết quả kinh doanh – Xem nhanh doanh thu và lợi nhuận
Báo cáo KQKD cho biết doanh nghiệp đã kiếm được bao nhiêu tiền trong kỳ và tốn bao nhiêu chi phí để tạo ra số tiền đó. Đối với đọc nhanh, hãy chú ý phần đầu và phần cuối của báo cáo này:
1.1.1 Doanh thu thuần
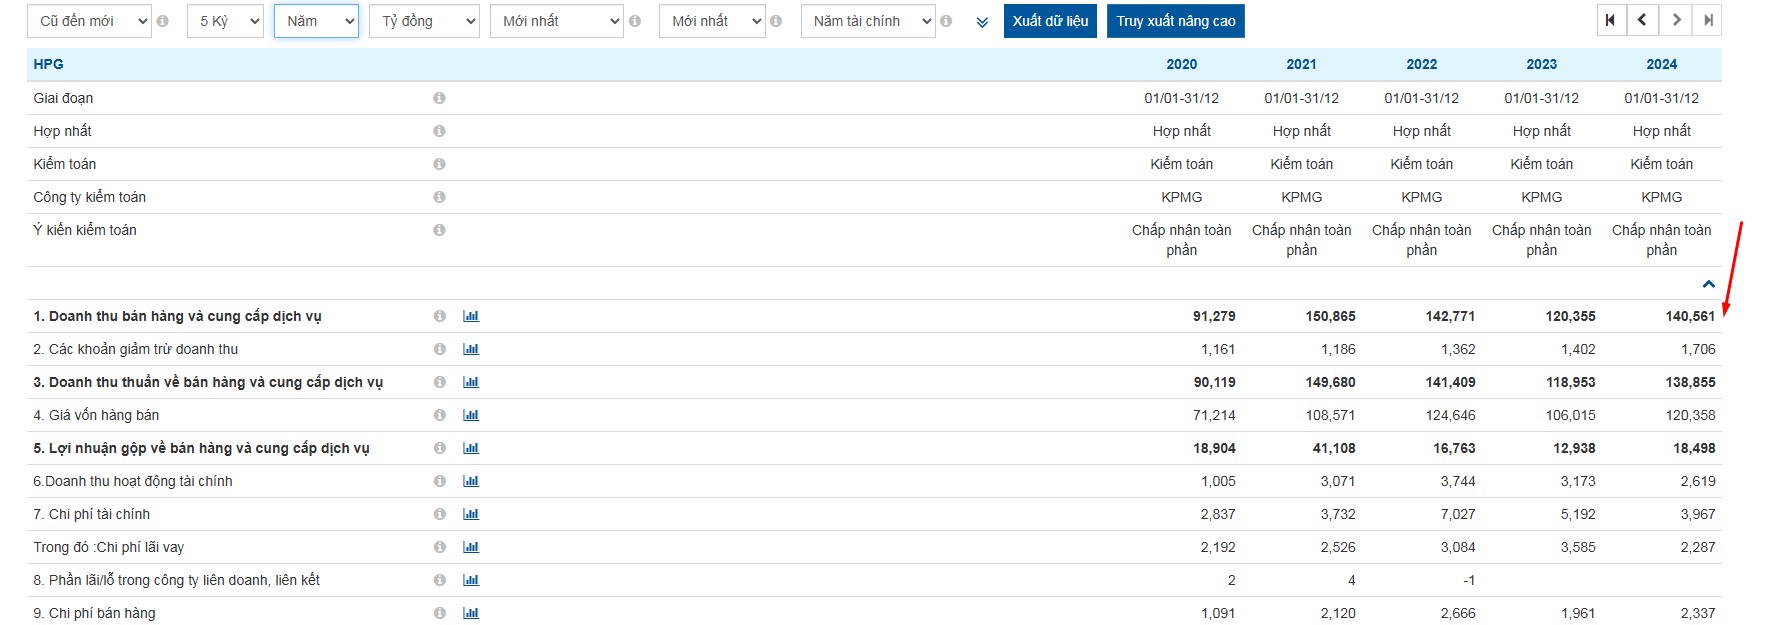
- Con số doanh thu từ bán hàng và cung cấp dịch vụ sau khi trừ các khoản giảm trừ. Đây là chỉ tiêu đầu tiên để xem quy mô hoạt động và xu hướng tăng trưởng. Ví dụ, trong năm 2024, Hòa Phát (HPG) đạt doanh thu hơn 140.560 tỷ đồng, tăng 17% so với năm trước. Sự tăng trưởng doanh thu hai chữ số gợi ý doanh nghiệp đang mở rộng hoặc bán hàng tốt hơn.
1.1.2 Lợi nhuận gộp:
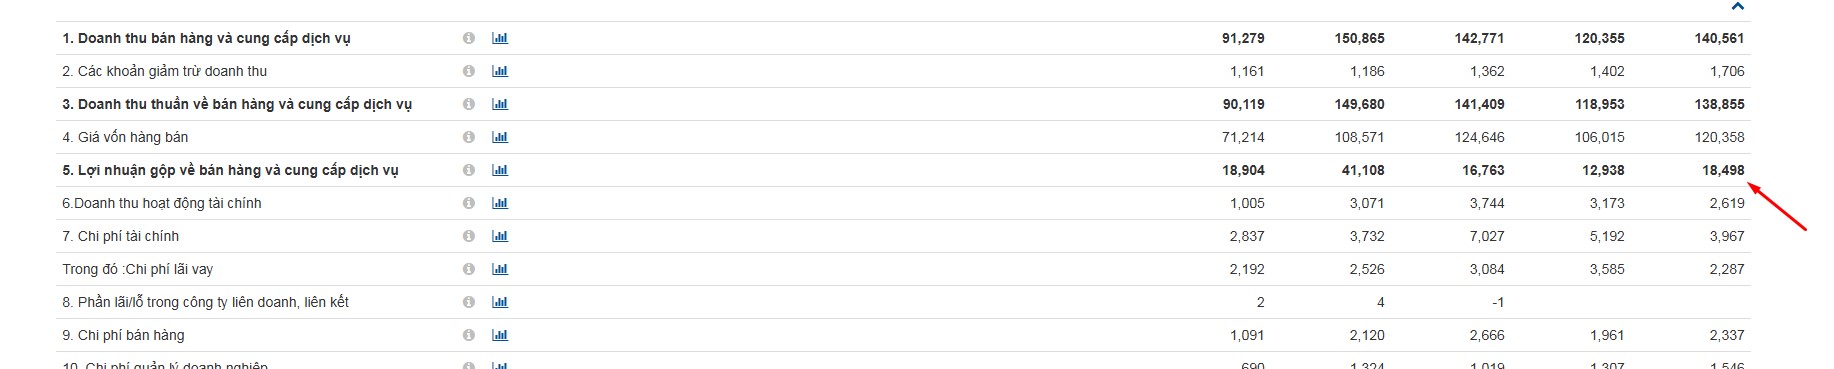
- Chênh lệch giữa doanh thu và giá vốn (chi phí trực tiếp tạo ra sản phẩm). Biên lợi nhuận gộp (gross margin) = lợi nhuận gộp / doanh thu, cho biết mỗi đồng doanh thu giữ lại được bao nhiêu đồng lợi nhuận trước chi phí hoạt động. Nếu có thời gian, lướt nhanh xem biên gộp có ổn định không; biên giảm mạnh có thể là dấu hiệu chi phí tăng hoặc giá bán giảm.
1.1.3 Chi phí hoạt động và tài chính
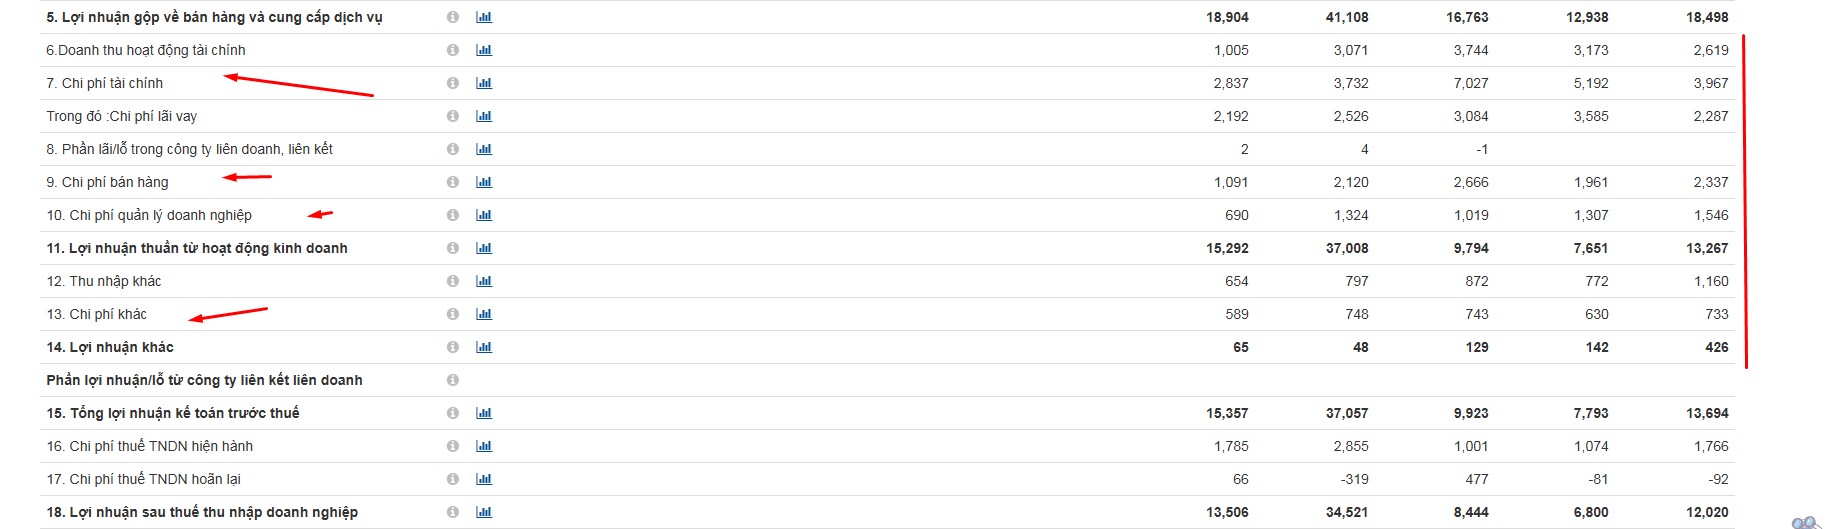
- Nhìn lướt qua tổng chi phí bán hàng, quản lý và chi phí tài chính. Nếu những chi phí này tăng đột biến hoặc chiếm tỷ trọng lớn, lợi nhuận sẽ bị ảnh hưởng. Trong 5 phút, bạn có thể không đọc chi tiết từng khoản, nhưng hãy để ý nếu tổng chi phí ăn mòn phần lớn lợi nhuận gộp hay không.
1.1.4 Lợi nhuận sau thuế (LNST)
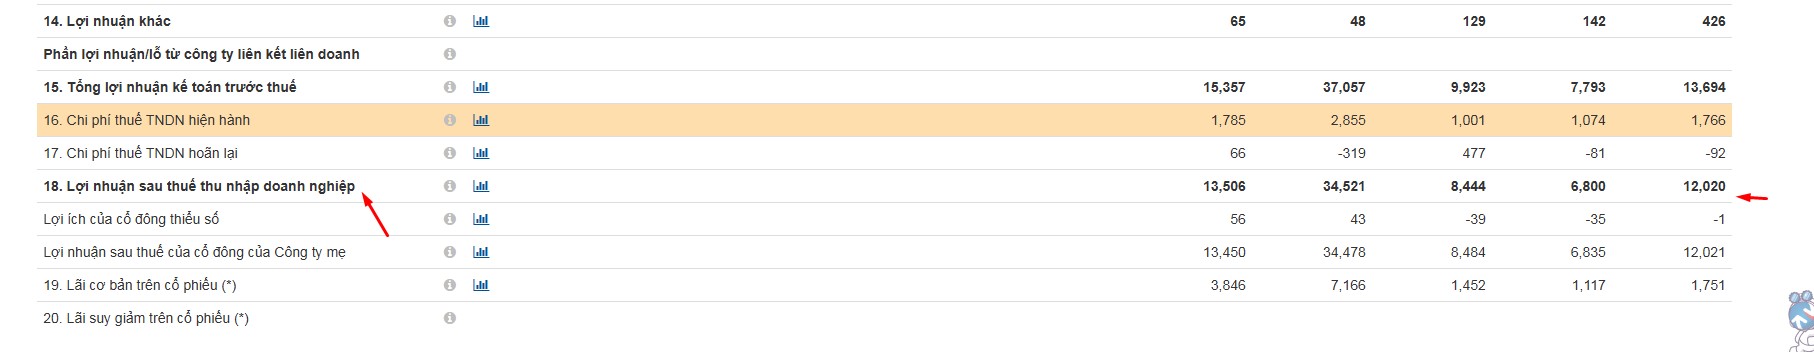
- Đây là dòng cuối cùng và quan trọng nhất – lợi nhuận ròng công ty thu về sau khi trừ mọi chi phí và thuế. So sánh nhanh với cùng kỳ hoặc năm trước để đánh giá xu hướng. Ví dụ, Hòa Phát năm 2024 lãi 12.020 tỷ đồng sau thuế, tăng 77% so với năm 2023. Mức tăng trưởng lợi nhuận ấn tượng này cho thấy năm 2024 kinh doanh hiệu quả hơn nhiều so với năm trước, thậm chí vượt 20% kế hoạch đề ra.
1.1.5 Biên lợi nhuận ròng
- Lợi nhuân ròng = LNST / Doanh thu. Chỉ số này cho biết tỷ suất sinh lời trên doanh thu. Bạn có thể ước lượng nhanh: ví dụ HPG năm 2024 lãi 12.020 tỷ trên 140.560 tỷ doanh thu, biên lợi nhuận ròng khoảng 8,5%, cao hơn đáng kể so với khoảng 5% của năm 2023 (LNST ~6.800 tỷ trên ~120.000 tỷ doanh thu năm 2023).
Kinh nghiệm: Nếu thời gian rất gấp, hãy ưu tiên xem doanh thu và lợi nhuận ròng đầu tiên. Đây là hai con số cốt lõi để biết công ty có đang tăng trưởng hay suy giảm và có lãi hay lỗ. Nếu doanh thu và lợi nhuận đều tăng trưởng tốt, đó là dấu hiệu tích cực. Nếu doanh thu tăng nhưng lợi nhuận giảm, có thể chi phí đang tăng hoặc biên lợi nhuận thu hẹp. Ngược lại, nếu doanh thu giảm mà lợi nhuận vẫn tăng, có thể do công ty cắt giảm chi phí hoặc có thu nhập bất thường – điều này cần lưu ý cho bước phân tích sâu hơn sau này.
1.2 Bảng cân đối kế toán – Kiểm tra tài sản, nợ và vốn chủ sở hữu
Bảng cân đối kế toán chụp lại tình hình tài chính tại một thời điểm, thường là cuối năm hoặc cuối quý. Khi đọc nhanh bảng cân đối, tập trung vào các mục tổng cộng và các khoản mục lớn, bởi chúng cho biết công ty có vững mạnh không và tài sản được tài trợ ra sao. Trong ba báo cáo tài chính, bảng cân đối kế toán (balance sheet) là nơi bạn có thể nhìn thấy toàn bộ cấu trúc tài chính của một doanh nghiệp tại một thời điểm cụ thể – thường là cuối quý hoặc cuối năm. Nếu ví doanh nghiệp như một cơ thể sống, thì bảng cân đối chính là hồ sơ khám sức khỏe tổng quát: bạn sẽ biết họ đang có gì trong tay, đang vay mượn những gì và thực sự còn bao nhiêu giá trị thuộc về họ.
Khác với báo cáo kết quả kinh doanh – kể về hành trình tạo ra lợi nhuận trong cả một giai đoạn, bảng cân đối lại không kể chuyện quá khứ hay tương lai, mà đơn giản là: “Tại ngày 31/12, công ty đang ở trạng thái nào?”
Bạn sẽ thấy 3 phần chính:
- Tài sản – những gì công ty sở hữu: từ tiền mặt, hàng tồn kho đến nhà máy, đất đai.
- Nợ phải trả – những gì công ty đang vay mượn hoặc nợ người khác.
- Vốn chủ sở hữu – phần “thực chất” thuộc về cổ đông.
Dù chỉ có vài phút, bạn hoàn toàn có thể trả lời những câu hỏi quan trọng:
- Công ty này đang phình to vì tài sản, hay vì vay nợ?
- Họ có dòng tiền dự phòng để ứng phó với rủi ro không?
- Có đang tăng trưởng thật sự, hay chỉ “làm màu” qua chiêu trò kế toán?
Chìa khóa nằm ở việc tập trung vào những con số tổng và khoản mục lớn – vì những biến động lớn ở đó luôn nói lên một câu chuyện. Đừng lo nếu bạn chưa quen đọc báo cáo – phần tiếp theo sẽ chỉ cho bạn từng bước đơn giản nhất để nhìn bảng cân đối kế toán như một nhà đầu tư thực thụ.

1.2.1 Tổng tài sản
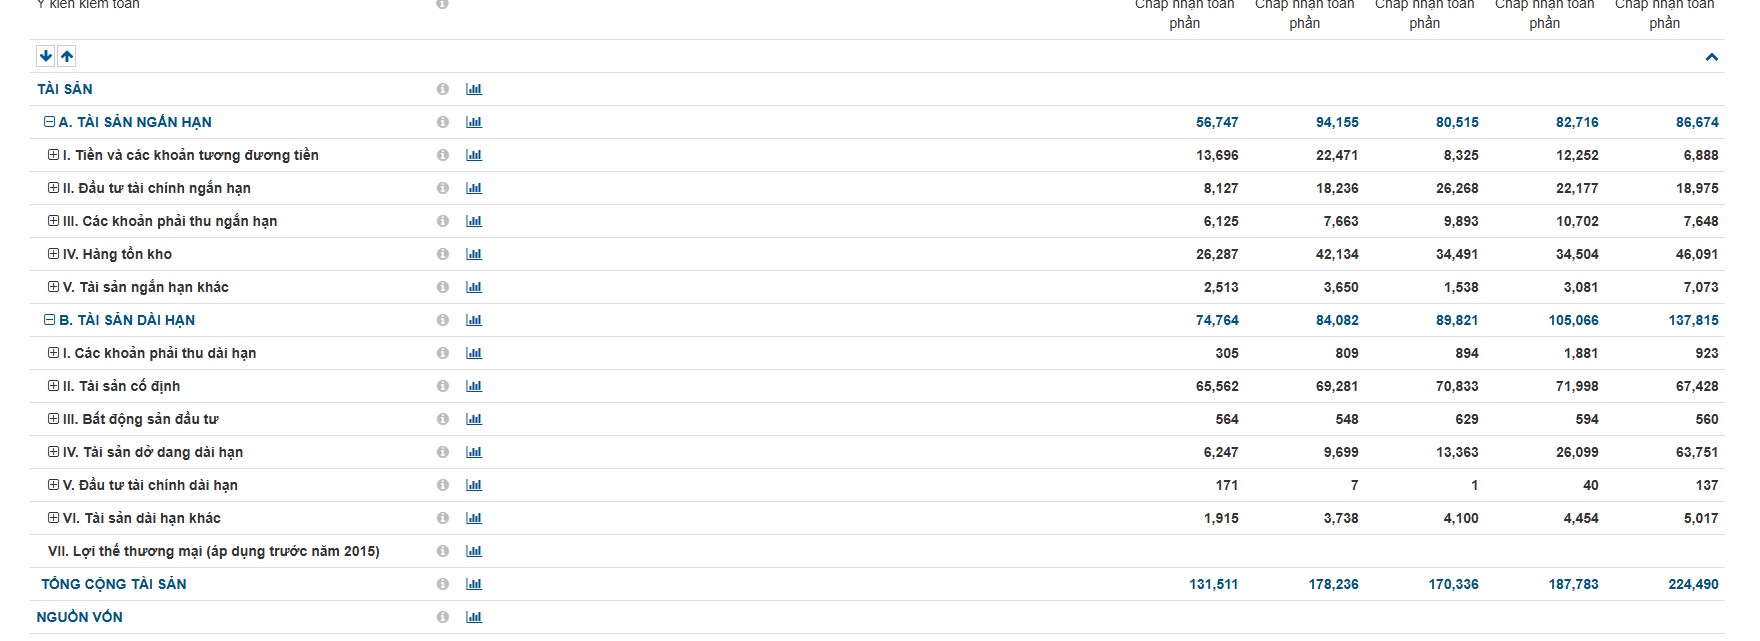
- Nằm ở cuối phần tài sản, cho biết quy mô công ty. Hãy so sánh nhanh với kỳ trước xem tài sản tăng hay giảm. Sự biến động lớn về tổng tài sản thường gắn với các sự kiện như đầu tư mở rộng hoặc thanh lý tài sản. Chẳng hạn, cuối năm 2024, tổng tài sản Hòa Phát đạt ~224.490 tỷ đồng, tăng 20% so với đầu năm. Tài sản HPG tăng mạnh là do hãng đang đầu tư lớn vào dự án mở rộng (Khu liên hợp Dung Quất 2).
1.2.2 Cơ cấu tài sản
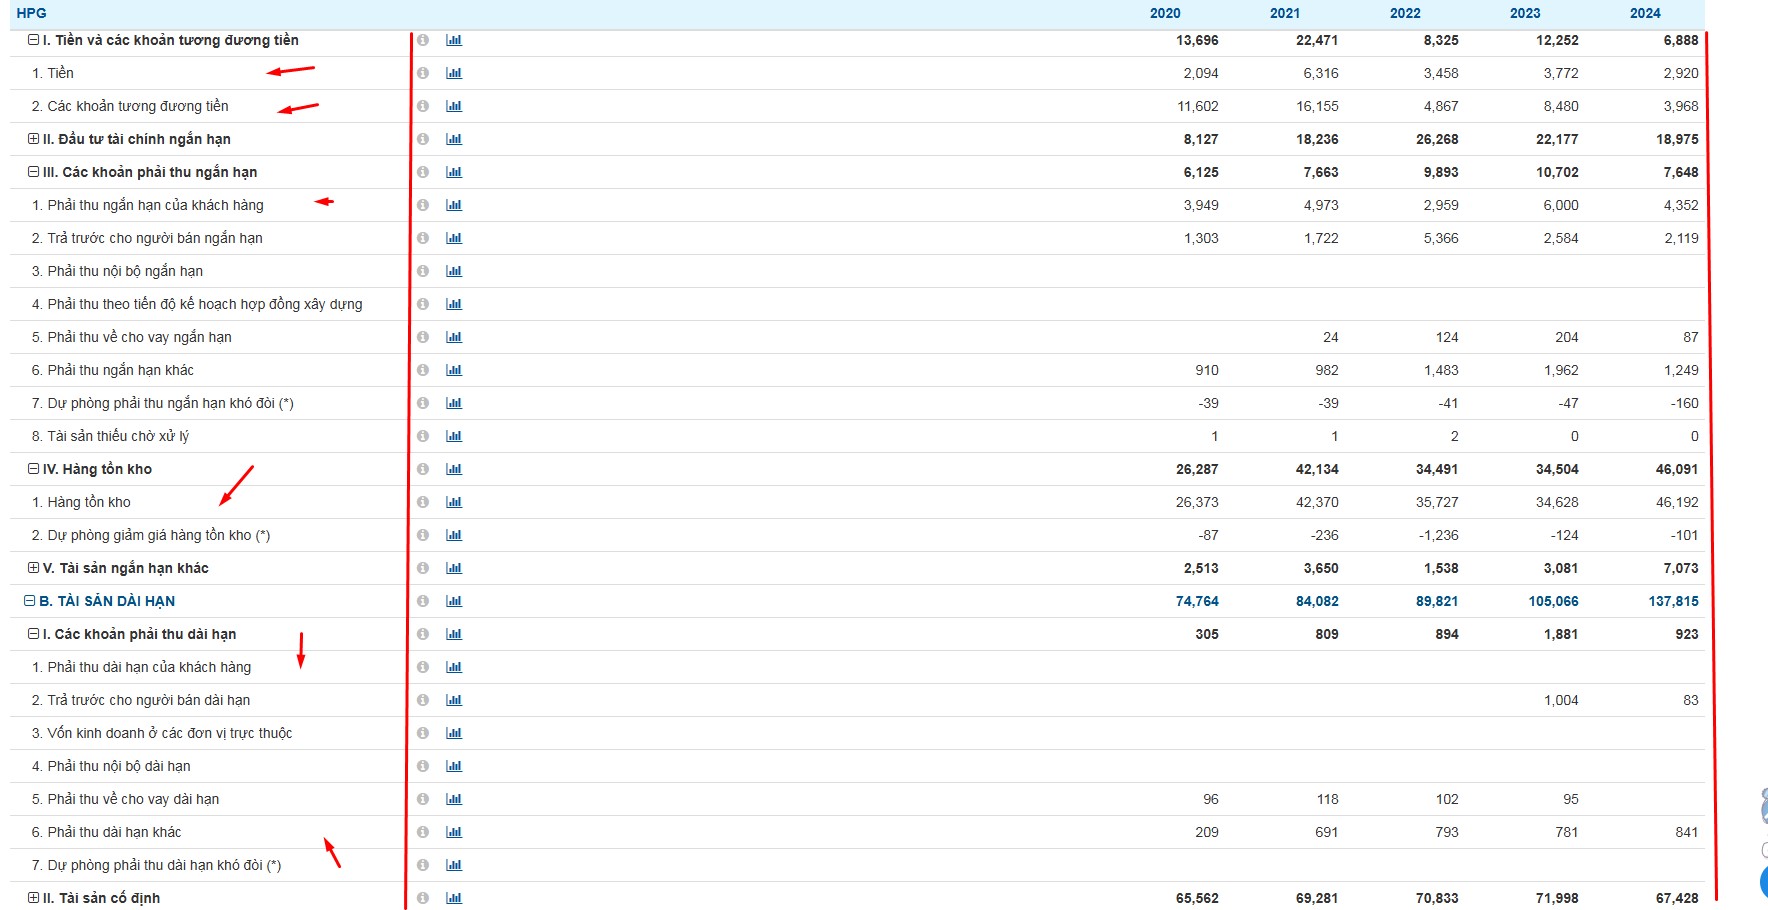
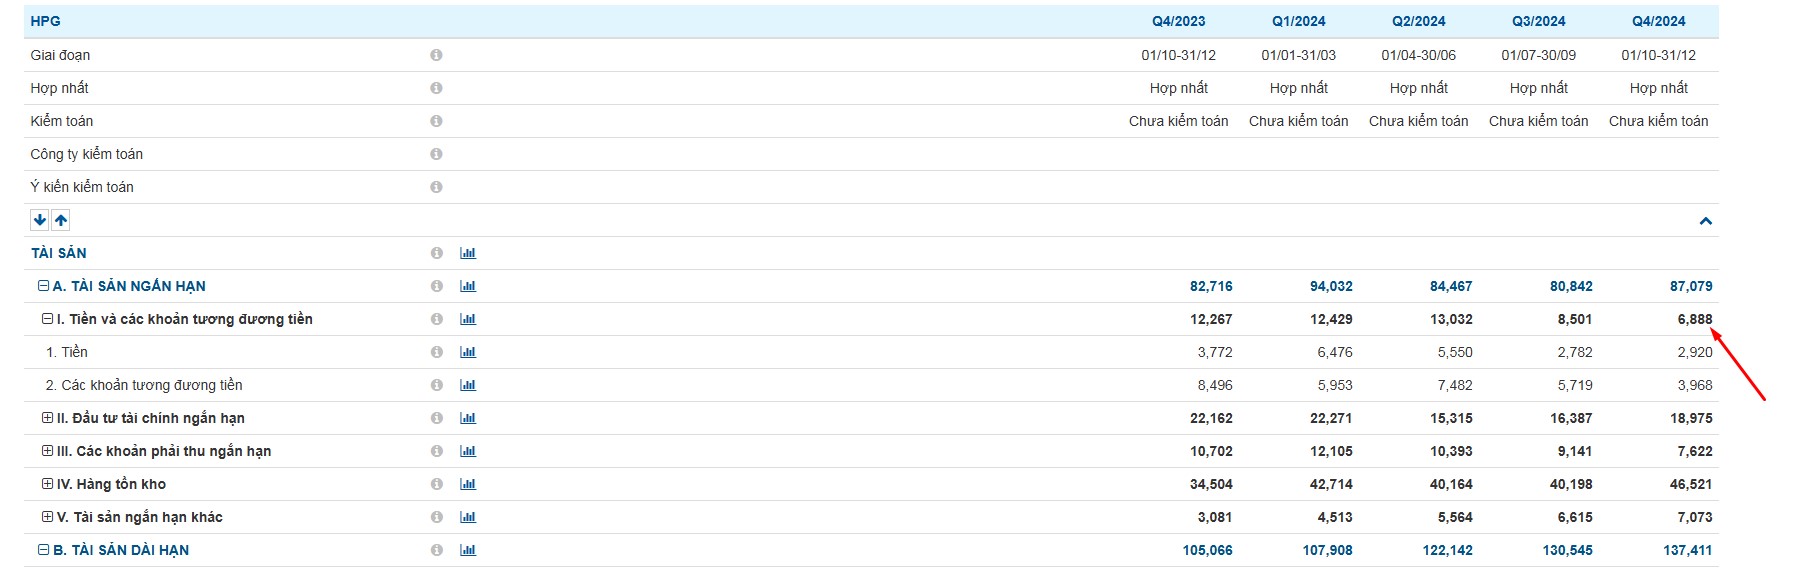
- Nhìn xem tài sản ngắn hạn so với tài sản dài hạn. Tài sản ngắn hạn (tiền mặt, hàng tồn kho, phải thu…) thường dùng để trả nợ ngắn hạn; tài sản dài hạn (nhà máy, đầu tư dài hạn…) nên được tài trợ bằng vốn dài hạn. Nếu tài sản ngắn hạn quá thấp so với nợ ngắn hạn, doanh nghiệp có thể gặp rủi ro thanh khoản. Ở ví dụ HPG, tài sản tăng nhiều tập trung vào hàng tồn kho (+35% trong năm, lên 46.521 tỷ) và chi phí xây dựng cơ bản dở dang (63.655 tỷ) cho dự án mới – đây đều là tài sản dài hạn, cho thấy công ty đang xây dựng nhà máy lớn.
1.2.3 Nợ phải trả (Nợ ngắn hạn và Nợ dài hạn)
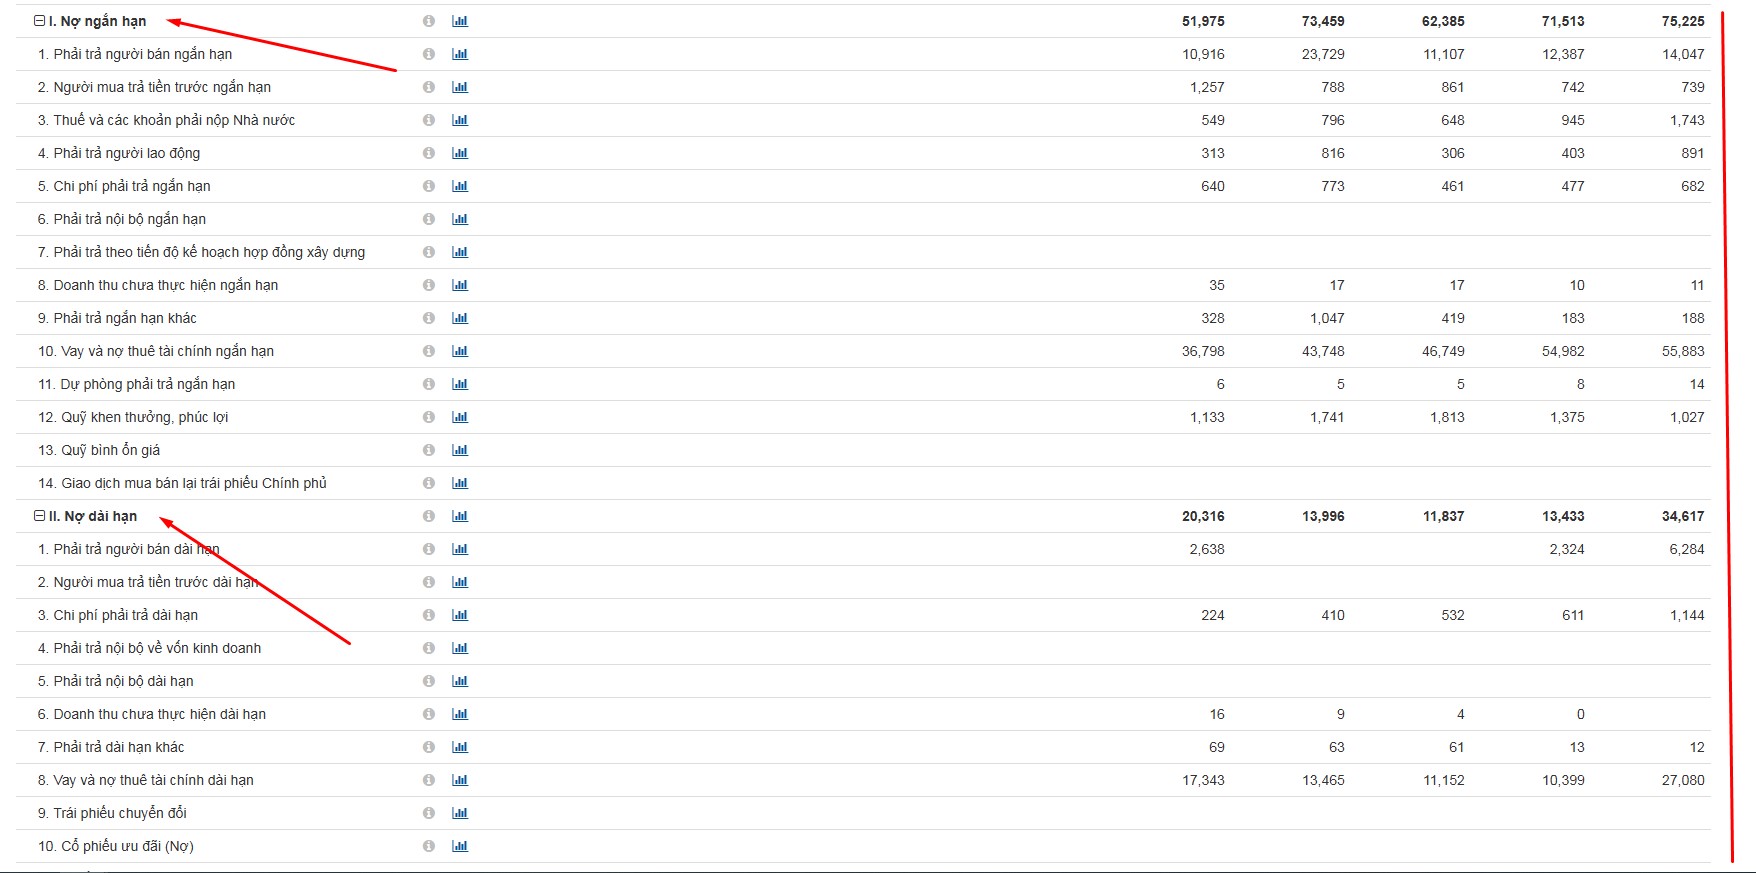
- Kiểm tra tổng nợ và xu hướng của nó. Nợ tăng nhanh có thể tăng rủi ro tài chính, đặc biệt nếu vượt quá vốn chủ. HPG cuối 2024 ghi nhận tổng nợ phải trả gần 82.963 tỷ đồng – mức cao kỷ lục, chủ yếu do vay nợ dài hạn tăng mạnh để tài trợ dự án Dung Quất 2 (vay dài hạn tăng từ 10.400 tỷ lên 27.000 tỷ chỉ trong năm 2024). Mặc dù nợ tăng, cần so sánh với vốn chủ sở hữu để xem tỷ lệ đòn bẩy.
1.2.4 Vốn chủ sở hữu
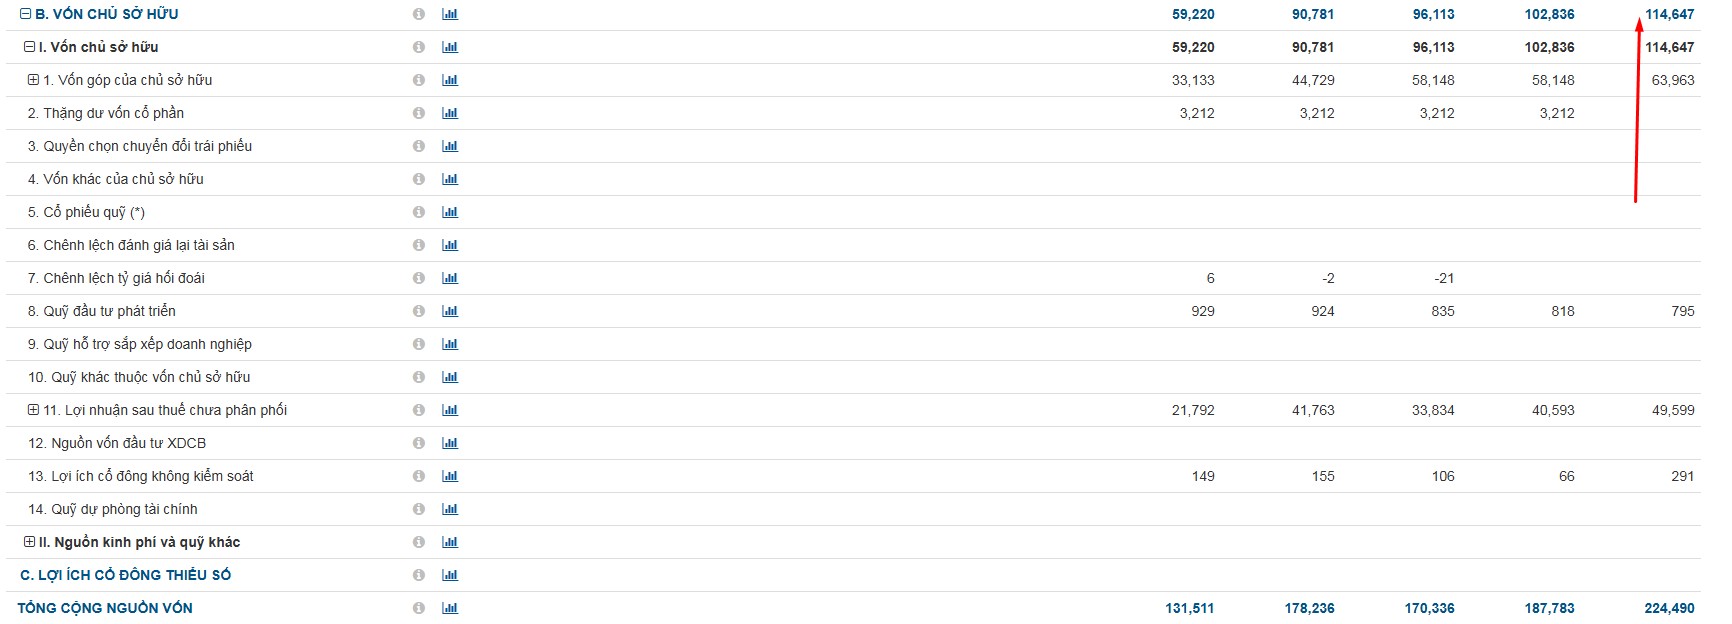
- Gồm vốn góp và lợi nhuận giữ lại, cho biết phần tài sản thuộc về cổ đông. So sánh vốn chủ với nợ để ước lượng tỷ lệ nợ trên vốn (D/E). Vốn chủ HPG cuối 2024 đạt 114.647 tỷ đồng (trong đó 49.576 tỷ lợi nhuận giữ lại). Như vậy D/E ~0,72 (nợ 82.963 / vốn 114.647), là mức chấp nhận được nhưng nợ đã tăng đáng kể. Nếu D/E > 1 (nợ nhiều hơn vốn) thì công ty dùng đòn bẩy cao, cần chú ý khả năng trả nợ. Ngoài ra, nhìn nhanh cơ cấu nợ: HPG tăng nợ dài hạn trong khi nợ ngắn hạn ổn định, tức khoản vay chủ yếu phục vụ đầu tư dài hạn – đây là sự cân đối hợp lý (vay dài hạn tài trợ tài sản dài hạn).
1.2.5 Một số khoản mục quan trọng khác:
- Nếu kịp, để ý tiền mặt & tiền gửi và hàng tồn kho. Tiền mặt cho biết thanh khoản tức thời; tồn kho và phải thu quá cao có thể gây áp lực nếu bán hàng chậm hoặc bị chiếm dụng vốn. Ví dụ, HPG có khoảng 26.000 tỷ đồng tiền mặt và tiền gửi cuối 2024 (giảm 25% so với đầu năm) – vẫn là lượng tiền khá dồi dào để ứng phó nợ ngắn hạn. Ngược lại, hàng tồn kho tăng mạnh như đã đề cập, cho thấy vốn đang dồn vào sản phẩm tồn kho, cần thời gian để chuyển hóa thành doanh thu.
Kinh nghiệm: Trong vài phút, ưu tiên xem tổng nợ so với vốn chủ (đòn bẩy tài chính) và khả năng thanh khoản ngắn hạn (tiền và tài sản ngắn hạn so với nợ ngắn hạn). Đây là những chỉ báo nhanh về độ an toàn tài chính. Một công ty lãi lớn (báo cáo KQKD đẹp) nhưng nợ nần chồng chất hoặc thiếu tiền mặt có thể tiềm ẩn rủi ro. Ngược lại, một công ty tài sản nhiều, nợ ít thường vững vàng hơn trước biến động.
1.3 Báo cáo lưu chuyển tiền tệ – Xem nhanh dòng tiền thực
1.3.1 Dòng tiền từ hoạt động kinh doanh (CFO – Cash Flow from Operations)
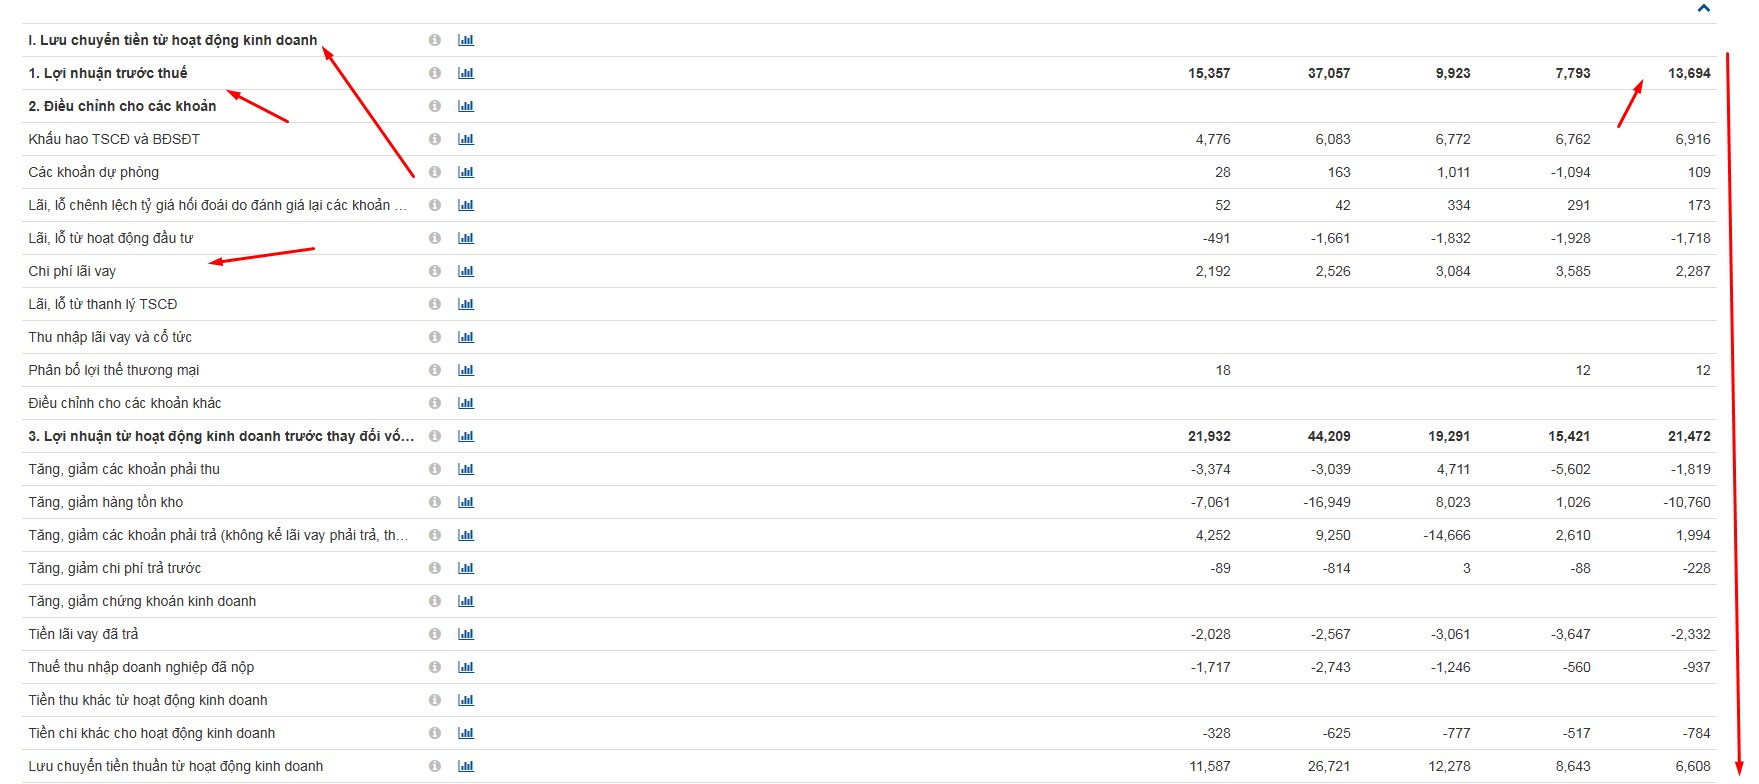
Đây là tiền thuần thu được từ hoạt động kinh doanh chính (thu tiền từ khách hàng trừ đi tiền chi trả nhà cung cấp, chi phí hoạt động…). CFO dương và đều đặn nghĩa là lợi nhuận kế toán chuyển hóa thành tiền thực tốt – dấu hiệu khỏe mạnh. Nếu CFO âm trong khi công ty báo lãi, có thể do doanh nghiệp bị khách hàng nợ nhiều (tăng khoản phải thu) hoặc tích trữ tồn kho, hoặc có khoản chi nào đó chưa phản ánh vào lãi. HPG năm 2024 báo lãi hơn 12 nghìn tỷ; ta muốn xem liệu tiền có về tương ứng không. (Giả sử báo cáo lưu chuyển tiền tệ của HPG cho thấy dòng tiền kinh doanh dương tương đương lợi nhuận, đó là tín hiệu tốt. Nếu có số liệu, hãy so sánh nhanh: ví dụ CFO 2024 của HPG ~18.000 tỷ trong khi LNST ~12.000 tỷ, nghĩa là tiền mặt thu về thậm chí cao hơn lợi nhuận do hoàn nhập tồn kho hoặc khoản mục phi tiền mặt nào đó – đây chỉ là giả định minh họa).
1.3.2 Dòng tiền từ hoạt động đầu tư (CFI – Cash Flow from Investing)
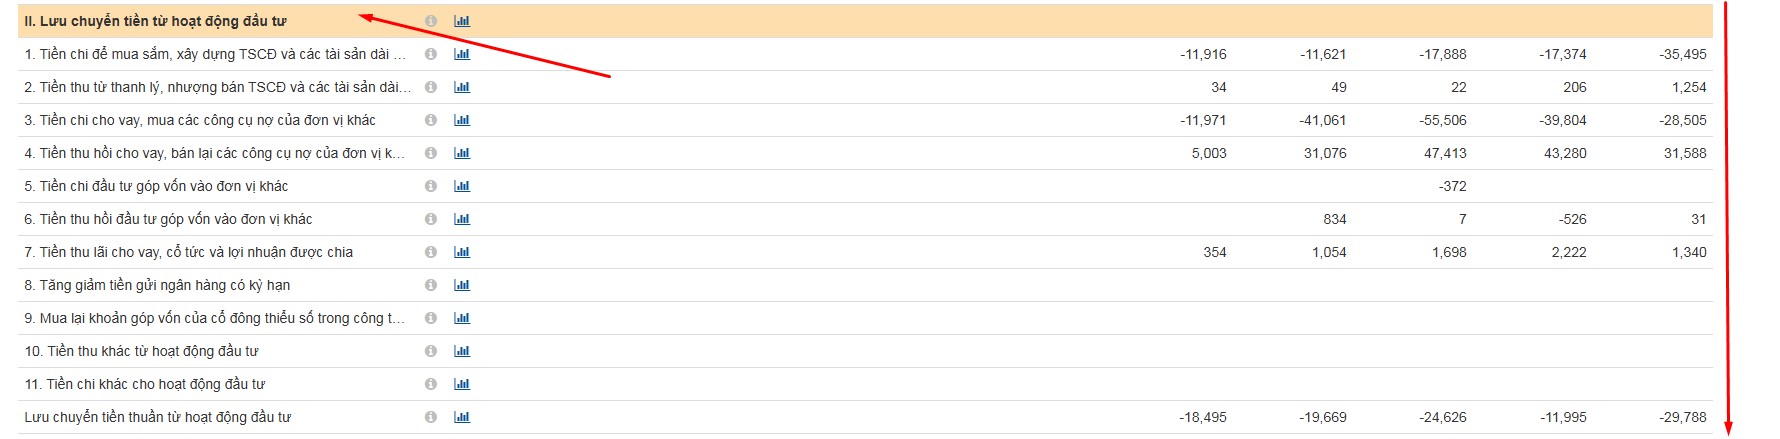
Thường là âm khi công ty mua sắm tài sản cố định, đầu tư dự án mới (chi tiền ra), và dương khi bán tài sản hoặc thu hồi đầu tư. Với đọc nhanh, xem dòng tiền đầu tư âm nhiều hay ít. Nếu quá lớn, công ty đang trong giai đoạn đầu tư mạnh. Trường hợp HPG, dòng tiền đầu tư năm 2024 âm đáng kể vì công ty đã chi hơn 35.000 tỷ đồng cho các dự án (chủ yếu là dự án Dung Quất 2). Số tiền đầu tư rất lớn này khớp với việc tài sản cố định và dở dang tăng vọt trên Bảng cân đối.
1.3.3 Dòng tiền từ hoạt động tài chính (CFF – Cash Flow from Financing)
Phản ánh tiền thu vào từ vay nợ, phát hành cổ phiếu hoặc tiền chi ra để trả nợ gốc, trả cổ tức. Đọc nhanh phần này để hiểu công ty huy động vốn hay trả vốn. Nếu doanh nghiệp vay thêm hoặc phát hành cổ phiếu, dòng tiền tài chính sẽ dương; nếu trả nợ hoặc trả cổ tức lớn, dòng này âm. Ví dụ, HPG năm 2024 tăng vay nợ để tài trợ dự án, theo báo cáo thì họ giải ngân hơn 21.000 tỷ đồng vốn vay mới cho Dung Quất 2. Điều này nghĩa là dòng tiền tài chính có khoản tiền vào tương ứng. Tổng thể, HPG dùng tiền vay (CFF dương ~21k tỷ) cộng với tiền tích lũy để chi cho đầu tư (CFI âm ~35k tỷ). Nhà đầu tư cần xem tiền mặt cuối kỳ tăng hay giảm: nhiều khả năng với HPG, tiền mặt giảm do chi cho đầu tư vượt khoản vay (thực tế tiền, tiền gửi của HPG giảm 25% trong năm).
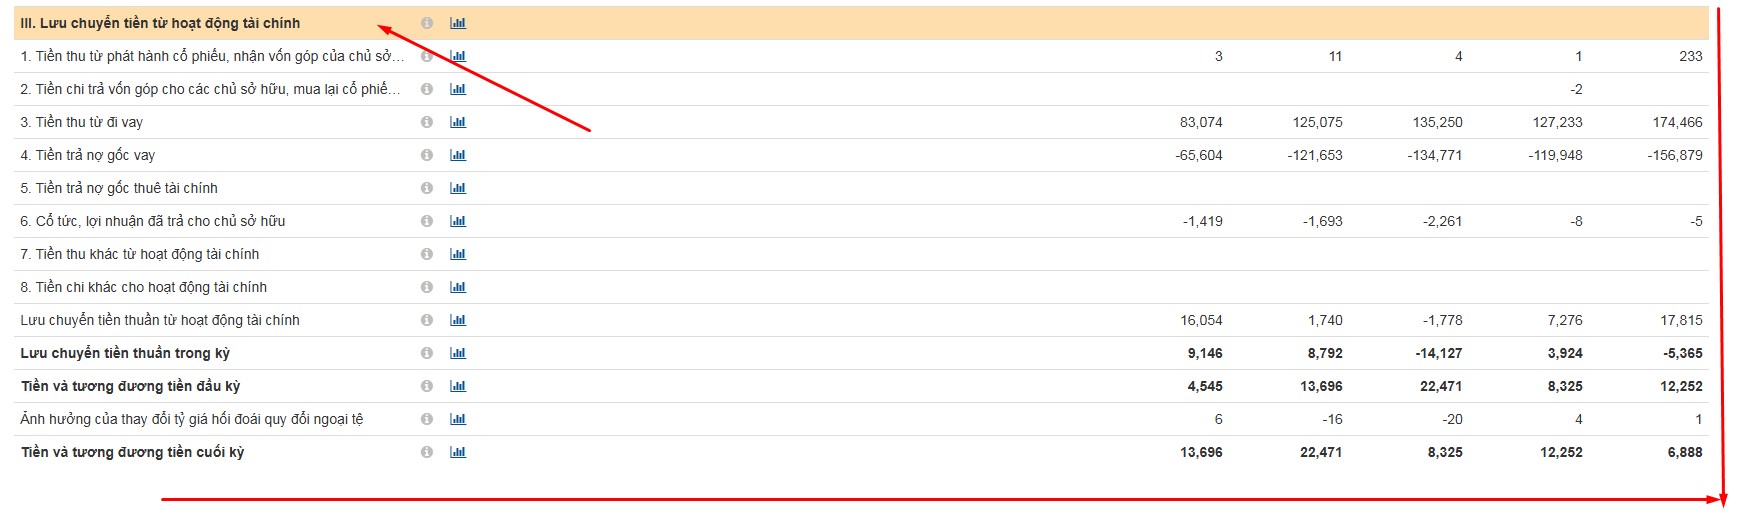
1.3.4 Tổng lưu chuyển tiền thuần
Cuối báo cáo lưu chuyển tiền tệ thường có dòng “Tiền và tương đương tiền tăng/giảm thuần trong kỳ”. Con số này cho biết dòng tiền ròng công ty tăng hay giảm. Nếu thời gian rất ít, chỉ cần xem: tiền thuần dương nghĩa là tiền mặt tăng (nhờ hoạt động kinh doanh tạo tiền và ít đầu tư hoặc có thêm vốn), tiền thuần âm nghĩa là tiền mặt giảm (do đầu tư lớn hoặc trả nợ, trả cổ tức nhiều hơn dòng vào). Điều này kết nối với mức tiền mặt trên Bảng cân đối: như HPG tiền mặt giảm mạnh là do lưu chuyển tiền thuần âm (chi đầu tư lớn hơn dòng tiền kinh doanh và vay thêm).
Kinh nghiệm: Ưu tiên kiểm tra dòng tiền kinh doanh so với lợi nhuận: nếu doanh nghiệp lãi cao nhưng dòng tiền từ HĐKD thấp hoặc âm, đó là cảnh báo về chất lượng lợi nhuận (có thể lợi nhuận chủ yếu trên sổ sách, chưa chuyển thành tiền thật). Ngược lại, dòng tiền khỏe cho thấy doanh nghiệp có nội lực tốt, ít bị chiếm dụng vốn. Tiếp đó, xem nhanh công ty có đang tốn nhiều tiền cho đầu tư không, và họ lấy tiền đó từ đâu – từ dòng tiền tự có hay phải vay nợ (thể hiện ở dòng tài chính). Những điểm này cho cái nhìn nhanh về chiến lược tài chính: doanh nghiệp mở rộng đầu tư hay đang thu hẹp, và tình hình vay nợ/cổ tức ra sao.
2. Một vài điểm lưu ý khi đọc báo cáo tài chính
Khi thời gian chỉ vỏn vẹn vài phút, bạn khó có thể đọc chi tiết từng con số. Thay vào đó, hãy theo một trình tự ưu tiên để đảm bảo không bỏ sót điểm quan trọng:
- Xem nhanh báo cáo KQKD (Hiệu quả kinh doanh): Tập trung vào Doanh thu và Lợi nhuận sau thuế. Hãy trả lời nhanh: Doanh nghiệp có đang tăng trưởng? Có lãi không? Lãi tăng hay giảm so với trước? Ví dụ, thấy HPG doanh thu và lợi nhuận năm 2024 tăng mạnh (doanh thu +17%, LNST +77%) là một dấu hiệu tích cực về hiệu quả.
- Lướt qua bảng Cân đối kế toán (Sức khỏe tài chính): Kiểm tra quy mô tài sản và cấu trúc nguồn vốn. Chú ý nợ phải trả so với vốn chủ (tỷ lệ đòn bẩy) để đánh giá rủi ro tài chính, và xem công ty có đủ tiền hoặc tài sản ngắn hạn để trang trải nợ ngắn hạn không. Ở HPG, mặc dù nợ tăng kỷ lục lên ~83k tỷ, vốn chủ ~115k tỷ vẫn nhiều hơn nợ, và lượng tiền mặt 26k tỷ tương đối an toàn cho hoạt động ngắn hạn.
- Kiểm tra báo cáo Lưu chuyển tiền tệ (Dòng tiền thực tế): Xem dòng tiền từ HĐKD có tương xứng lợi nhuận không và tiền thuần tăng/giảm thế nào. Điều này đảm bảo lợi nhuận của bước 1 có chất lượng tốt và công ty không gặp khó khăn về tiền mặt. Thấy HPG lãi lớn nhưng cũng chi tiền đầu tư rất mạnh (35k tỷ), nhà đầu tư sẽ hiểu rằng công ty đang ở chu kỳ mở rộng, dòng tiền có thể căng thẳng hơn bình thường nhưng đó là đầu tư cho tăng trưởng tương lai.
- Đọc lướt phần thuyết minh hoặc tin tức (nếu kịp): Nếu còn chút thời gian, xem nhanh bản thuyết minh BCTC hoặc các tin tức kèm theo để lý giải các biến động bất thường. Tuy nhiên, bước này có thể bỏ qua trong tình huống 5 phút, trừ khi bạn bắt gặp một con số quá bất thường cần giải thích.
Cuối cùng, hãy nhớ rằng đọc nhanh 5 phút chỉ giúp bạn nắm khái quát tình hình doanh nghiệp. Ví dụ với Hòa Phát, sau 5 phút ta có bức tranh: doanh thu và lợi nhuận đang tăng trưởng mạnh trở lại, công ty đầu tư lớn mở rộng nhà máy khiến tài sản và nợ tăng cao, dòng tiền kinh doanh dương nhưng vẫn chưa đủ bù đắp dòng tiền đầu tư khổng lồ (phải bổ sung bằng vay nợ). Bức tranh này cho thấy HPG đang trong giai đoạn tăng trưởng: kết quả kinh doanh tích cực, chấp nhận vay nợ để mở rộng sản xuất.
Đối với một nhà đầu tư mới hoặc trung bình, phương pháp đọc nhanh này giúp quyết định xem doanh nghiệp có đáng để tìm hiểu sâu hơn không. Nếu sau 5 phút, bạn thấy các chỉ số đều tích cực hoặc ít nhất không có dấu hiệu cảnh báo nghiêm trọng, bạn có thể tự tin hơn để nghiên cứu chi tiết. Ngược lại, nếu phát hiện vấn đề (lỗ ròng, nợ quá cao, dòng tiền yếu…), bạn sẽ biết cần thận trọng và phân tích thêm trước khi đưa ra quyết định đầu tư.
2.1 Kết luận

Tôi có hơn 10 năm kinh nghiệm trong lĩnh vực Tài Chính và Kế Toán và những năm tháng thăng trầm trên thị trường tài chính như “Chứng Khoán, Crytpo, Bất sản động”
Triết lý đầu tư của tôi chỉ đơn giản là chỉ “Chỉ đầu tư khi có thủy triều, nước rút mình cũng rút” không vội vàng hấp tấp. Để đạt được sự tự do thăng hoa về mặt tài chính thì phải đi những bước đi chắc chắn. Cuộc đời con người không ngắn cũng không dài phải đi những bước đi chắc chắn để còn tác động đến cuộc sống đúng đắn của mọi người.


